 Nöbetçi Eczaneler


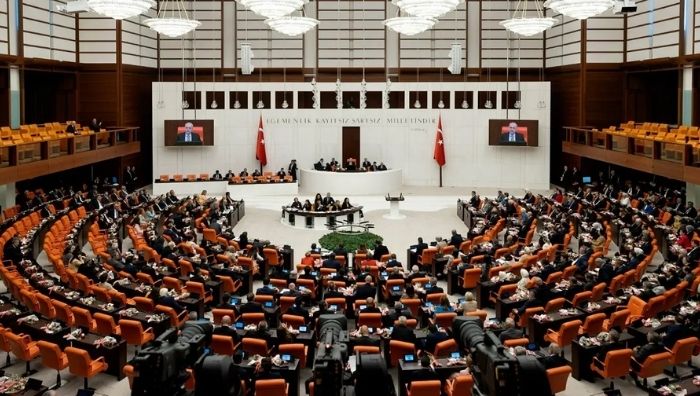
Yatırım fonlarında yaşanan gelişmelerin ardından hazırlanan Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, TBMM Plan ve Bütçe Komisyonu’nda kabul edildi. AKP Samsun Milletvekili Mehmet Muş başkanlığında gerçekleştirilen komisyondaki görüşmelerin tamamlanmasıyla birlikte, tasfiyesi henüz bitmemiş fonlar için özel bir tasfiye ve geri kazanım mekanizması oluşturulması aşamasında önemli bir adım atıldı.
Dokuz maddeden oluşan teklif, Sermaye Piyasası Kurulu’nun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve kanunun yayımlandığı tarihte tasfiye işlemleri tamamlanmamış yatırım fonlarını kapsıyor. Düzenlemeyle fon varlıklarının tasfiye edilmesi, hukuka aykırı yollarla çıkarılan değerlerin geri alınması ve elde edilen kaynakların hak sahibi yatırımcılara aktarılması amaçlanıyor.
Yatırımcılara 1 milyon liraya kadar ara ödeme yapılabilecek
Teklifin en önemli başlıklarından birini, tasfiye sürecindeki yatırımcılara yapılabilecek ara ödemeler oluşturuyor. Fonların tasfiye malvarlığının bütün yatırımcıların alacaklarını karşılamaya yetecek düzeyde nakde dönüşmemesi durumunda uygulanacak hesaplama ve dağıtım yöntemleri yeniden düzenleniyor. Buna göre SPK’nin belirleyeceği fonlarda, net yatırım tutarı 1 milyon liranın altında bulunan yatırımcılara hesaplanan tutar kadar, net yatırım tutarı 1 milyon lira veya üzerinde olanlara ise en fazla 1 milyon lira ara ödeme yapılabilecek. Ancak ödeme, yatırımcının endeksleme uygulanmadan hesaplanan net yatırım tutarını aşamayacak. Para piyasası niteliğindeki fonlar hariç olmak üzere, yapılacak ara ödeme yatırımcının hesabındaki katılma paylarının bir önceki gün sonu değerini de geçemeyecek. Ara ödeme yapılması, yatırımcının katılma paylarının hemen iade edileceği anlamına gelmeyecek. Payların iadesi nihai tasfiye aşamasında gerçekleştirilecek.
Yatırımcıların alacakları nasıl hesaplanacak?
Düzenlemeye göre yatırımcıların ara ödeme hesabında, fonların geçmişteki gerçeğe aykırı değerleri yerine fona fiilen yatırılan ve fondan çekilen tutarlar esas alınacak. Net yatırım tutarı Merkezî Kayıt Kuruluşu (MKK) tarafından hesaplanacak. Hesaplamada, tasfiye tarihine kadar açıklanan tüketici fiyat endeksi (TÜFE) ve yurt içi üretici fiyat endeksi (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması üzerinden güncelleme yapılacak. Yatırımcının fondan gerçekleştirdiği nakit çıkışları ise ilk giren ilk çıkar yöntemiyle mahsup edilecek. Teklifte bu hesabın, yatırımcının nihai alacağını belirleyen bağımsız bir tazminat hesabı olmadığı özellikle belirtiliyor. Hesaplama, tasfiye aşamasında nakdin yetersiz kalması halinde yapılacak ara ödemelerin sınırını ve dağıtım ölçütlerini belirlemek amacıyla kullanılacak. Dağıtılabilir nakdin bütün yatırımcıların hesaplanan tutarlarını karşılamaması halinde SPK farklı yöntemler uygulayabilecek. Bu kapsamda, net yatırım tutarı en düşük yatırımcılardan başlanarak ödeme yapılması veya bütün yatırımcılar için asgari bir ara ödeme belirlenmesi seçenekleri değerlendirilebilecek.
Fonlardan erken çıkanların kazançları için gönüllü iade sistemi kurulacak
Kanun teklifiyle iki ayrı gönüllü iade mekanizması oluşturulması öngörülüyor. İlk mekanizma, gerçeğe aykırı değerler üzerinden tasfiye tarihinden önce fondan çıkarak ödeme alan kişileri kapsıyor. Bu kişilerin, fiilen yaptıkları yatırım ve paralarının fonda kaldığı süre dikkate alınarak hesaplanan emsal getiriyi aşan kazançlarını SPK tarafından ilan edilen hesaplara isteğe bağlı olarak iade edebilmesi düzenleniyor. Emsal getiri hesaplamasında tasfiyeye konu fonların kendi getirileri dikkate alınmayacak. İkinci mekanizma ise fon portföylerinde bulunan ve fiyatlarının gerçeğe aykırı oluştuğu SPK tarafından belirlenen paylardan kazanç elde eden kişilere yönelik olacak. Bu kişilerin, ilgili payların bulunduğu endeksin veya SPK tarafından belirlenecek diğer nesnel piyasa ölçütlerinin olağan getirisini aşan kazançlarını genel hisse iade hesabına gönüllü olarak aktarması mümkün olacak. Komisyonda kabul edilen önergeyle gönüllü iadelerde kullanılacak hesaplama yönteminde de değişikliğe gidildi. Buna göre iade edilecek tutarların belirlenmesinde TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalaması kıstelyevm usulüyle esas alınacak. Hesaplama dönemini ve uygulamaya ilişkin diğer ayrıntıları belirleme yetkisi SPK’de olacak.
Fon varlıklarından çıkarılan değerler sorumlulardan tahsil edilecek
Teklif, fon malvarlığından mevzuata aykırı veya fon yararına gerçek bir ekonomik amacı bulunmayan işlemlerle çıkarılan değerlerin geri kazanılmasını da kapsıyor. Fonların uğradığı zararların ve tasfiye bakiyesindeki eksikliklerin kimlerden tahsil edilebileceğine ilişkin hükümler de düzenleniyor. Kredi, borç, avans, teminat, devir, temlik, alım-satım, repo ve ters repo gibi işlemler yoluyla ilişkili taraflara, hâkim ortaklara, yöneticilere, bunların kontrolündeki kişilere veya üçüncü kişilere aktarılan para, sermaye piyasası araçları, mallar, haklar ve alacaklar, şartları oluştuğunda hukuka aykırı çıkarılmış değer kapsamında değerlendirilebilecek. Fonun uğradığı zarardan öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketi sorumlu tutulacak. Zararı bu şirketten tamamen ya da kısmen tahsil etmenin mümkün olmaması veya tahsilat yapılamayacağının açıkça anlaşılması halinde, SPK tarafından sorumluluğu belirlenen gerçek ve tüzel kişilerin şahsi sorumluluğuna başvurulabilecek. İlgili kişilerin görevlerinden ayrılmış olması, görev yaptıkları veya yönetim ve kontrolü ellerinde bulundurdukları dönemde alınan kararlar ve gerçekleştirilen işlemlerden doğan sorumluluklarını ortadan kaldırmayacak. SPK tarafından belirlenen tutarların takibi ve tahsili ise Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından ilgili mevzuat hükümleri çerçevesinde yürütülecek.
Yatırımcıların zararının karşılanmasında kullanılabilecek
Ceza soruşturması veya kovuşturması kapsamında el konulan ya da müsadere edilen ve ilgili fonlarla bağlantısı bulunan malvarlığı değerlerinin de yatırımcıların zararlarının giderilmesi amacıyla kullanılması öngörülüyor. Hukuken doğrudan iade edilebilecek para ve sermaye piyasası araçları ilgili fona veya geri kazanım hesabına aktarılabilecek. Doğrudan fona devredilemeyen malvarlıkları için ise TMSF’nin kayyım olarak atanmasının önü açılıyor. TMSF, kayyım olarak görevlendirilmesi halinde ilgili mevzuatta kendisine tanınan yetkiler çerçevesinde malvarlıklarını satabilecek veya tasfiye edebilecek. Yargılama sonucunda müsadere edilmesine karar verilen bir değerin, suçtan zarar gören fonun malvarlığından çıktığının veya fon zararının karşılığı olduğunun mahkemece belirlenmesi halinde, bu varlığın Hazineye gelir kaydedilmesi yerine ilgili fona aktarılması öngörülüyor. Tasfiye işlemleri tamamlanmışsa aktarım, fon için oluşturulan geri kazanım hesabına yapılacak.
TMSF bünyesinde her fon için ayrı geri kazanım hesabı açılacak
Teklifle, tahsil edilen ve gönüllü olarak iade edilen tutarların TMSF bünyesinde her fon için ayrı hesaplarda izlenmesi düzenleniyor. Bu hesaplar TMSF’nin kendi malvarlığından ayrı tutulacak ve yalnızca ilgili fonun tasfiyesi ile yatırımcılara yapılacak ödemelerde kullanılabilecek. Geri kazanım hesaplarındaki kaynakların başka amaçlarla kullanılması, teminat gösterilmesi veya kamu alacakları dahil haciz ve ihtiyati tedbirlere konu edilmesi sınırlandırılacak. Zorunlu masraflar düşüldükten sonra kalan tutarlar, tasfiye devam ediyorsa ilgili tasfiye kuruluşuna, tasfiye tamamlanmışsa SPK tarafından bildirilen hak sahiplerine ödeme yapılması için Yatırımcı Tazmin Merkezi’ne (YTM) aktarılacak. YTM, ödemeleri yatırımcıların katılma payı sahipliği oranlarına göre gerçekleştirecek. Bir malvarlığı değerinin veya tahsilatın birden fazla fonla bağlantılı olması durumunda, kaynakların fonlar arasında nasıl dağıtılacağına SPK karar verecek. Dağıtımda fon türü, likidite yeterlilik oranı, yatırımcıların yapısı ve tasfiye oranı gibi ölçütler dikkate alınacak.
SPK ve YTM dışarıdan hizmet alabilecek
Teklifte, düzenlemenin uygulanmasından doğan işler ile açılacak dava ve takipler için SPK ve YTM’nin dışarıdan avukatlık hizmeti alabilmesine de imkân tanınıyor. Kurul Karar Organı tarafından belirlenecek koşullar çerçevesinde muhasebe ve yazılım geliştirme hizmetleri de dışarıdan temin edilebilecek. Kanunun uygulanmasına ilişkin usul ve esaslar SPK tarafından belirlenecek. TMSF’nin görev alanına giren konularda ise kurumun görüşü alınacak.